Jedno od najčešćih pitanja koje ljudi postavljaju kada počnu razmišljati o kupovini stana jeste: “Kako je moguće da dva stana slične kvadrature imaju toliku razliku u cijeni?”
Na papiru sve izgleda jednostavno – cijena po kvadratu puta broj kvadrata i to je to. U praksi, cijena kvadrata je često rezultat više slojeva računice, kompromisa, tržišnih trikova i psihologije kupaca nego realnih troškova gradnje.

Problem nastaje jer većina ljudi nikada ne dobije jasno objašnjenje šta zapravo plaća, a investitori i agencije često koriste pojmove koji zvuče stručno, ali ostaju nedorečeni. Upravo tu nastaje prostor za zabunu, razočarenje, ali i pogrešne odluke.

Bruto, neto i “prodajna” kvadratura – gdje se ljudi najčešće izgube

Prva stvar koja zbunjuje kupce jeste razlika između bruto i neto kvadrature. U teoriji, razlika je jasna. U praksi – skoro niko je ne objašnjava kako treba.

Neto kvadratura je ono što ljudi instinktivno smatraju “pravim stanom”. To je prostor u kojem stvarno živiš: sobe, kuhinja, kupatilo, hodnici, ostave unutar stana. Kada neko kaže da ima stan od 60 kvadrata, većina ljudi zamišlja upravo neto površinu.

Bruto kvadratura uključuje sve to, ali i dodatne elemente: debljinu zidova, zajedničke hodnike, stepeništa, liftove, tehničke prostorije, pa čak i dio zajedničkih prostora zgrade, zavisno od obračuna.

Ono što mnogi kupci ne znaju jeste da se cijena gotovo uvijek formira po bruto kvadraturi, iako se u oglasima često ističe neto površina jer zvuči povoljnije. Tako se dešava da stan “od 60 kvadrata” u ugovoru postane 68 ili 70 kvadrata, bez da se ijedan dodatni kvadrat pojavio u stvarnom životnom prostoru.

Tu nema nužno prevare – ali ima nedovoljno transparentne komunikacije.

Lokacija nije samo adresa, nego čitav paket faktora

Drugi veliki faktor u formiranju cijene kvadrata je lokacija, ali ne onako kako je ljudi obično shvataju. Nije stvar samo u tome da li je stan u centru ili na periferiji.
lokacija stana i kuce

Cijenu kvadrata danas oblikuju stvari poput:

  • blizine škole i vrtića
  • dostupnosti parkinga
  • širine ulica i saobraćajne povezanosti
  • budućih urbanističkih planova
  • “imena” naselja i reputacije kraja

Postoje dijelovi grada koji objektivno nude lošije uslove, ali nose etiketu “poželjnog kraja”, i to se direktno pretače u cijenu. S druge strane, postoje kvalitetne mikrolokacije koje su još uvijek podcijenjene jer nemaju imidž, iako nude bolji kvalitet života.

Kupci često plaćaju percepciju, a ne realnu vrijednost.

Trošak gradnje nije isto što i cijena kvadrata

Jedna od najvećih zabluda jeste uvjerenje da cijena kvadrata direktno prati cijenu gradnje. U stvarnosti, ta veza je mnogo labavija nego što ljudi misle.

Trošak gradnje obuhvata materijal, radnu snagu, dozvole, priključke i nadzor. Ali prodajna cijena kvadrata uključuje još mnogo toga:

  • cijenu zemljišta
  • finansiranje projekta (krediti, kamate)
  • rizik investitora
  • marketing i prodaju
  • profit

U periodima velike potražnje, cijena kvadrata može rasti i kada troškovi gradnje stagniraju. Obrnuto, u sporijim fazama tržišta, investitori ponekad zadržavaju visoke cijene iako im je ulazni trošak manji, jer ne žele rušiti tržište ili vlastiti imidž.

Zato se često dešava da ljudi kažu: “Ovo nema veze s realnošću” – i u pravu su, ali tržište rijetko funkcioniše po logici pravednosti.

Psihologija kupaca igra veću ulogu nego što mislimo

Cijena kvadrata nije samo ekonomska kategorija, nego i psihološka. Investitori vrlo dobro znaju kako ljudi razmišljaju.

Primjer: stan od 59 m² i stan od 61 m² mogu imati potpuno različitu percepciju, iako je razlika minimalna. Isto važi za “dvosoban” naspram “jednoiposoban”, iako je raspored gotovo identičan.

Ljudi često gledaju:

  • okrugle brojeve
  • poznate termine
  • “ključ u ruke” ponude
  • riječi poput “premium”, “luksuz”, “ekskluzivno”

Sve to utiče na spremnost kupca da prihvati višu cijenu kvadrata, čak i kada objektivne razlike nisu velike.

Zašto je transparentnost i dalje rijetka

Iako tržište sazrijeva, potpuna transparentnost je i dalje izuzetak, ne pravilo. Razlog nije nužno loša namjera, već činjenica da bi detaljno objašnjavanje svake stavke često usporilo prodaju.

Većina kupaca želi jednostavan odgovor: koliko košta i šta dobijam. Tek kada uđu dublje u proces, shvate da su neke stvari ostale neizrečene.

Zato je važno da kupci postavljaju pitanja, traže strukturu kvadrature, pitaju šta ulazi u cijenu, a šta ne, i da ne prihvataju zdravo za gotovo formulacije iz oglasa.

Zaključak koji rijetko ko kaže naglas

Cijena kvadrata nije matematička istina, nego dogovor između tržišta i percepcije vrijednosti. Ona zavisi od trenutka, lokacije, očekivanja, ali i od toga koliko je kupac informisan.

Ko razumije razliku između bruto i neto, ko zna šta zapravo plaća, i ko ne kupuje samo broj na papiru – taj dugoročno pravi bolju odluku, bez obzira da li kupuje za život ili investiciju.
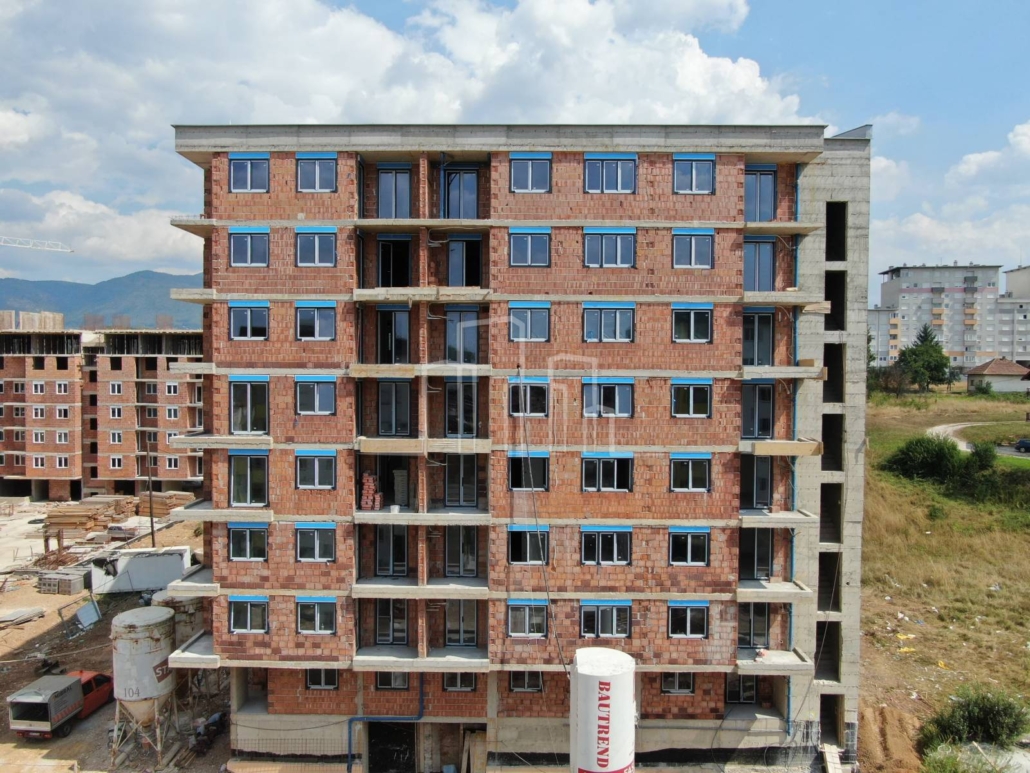
Kada se priča o cijenama nekretnina u BiH, vrlo često se spominju isti razlozi: inflacija, rast cijena materijala, manjak ponude. Sve su to realni faktori, ali jedan od najuticajnijih razloga rijetko se otvoreno analizira – novac iz dijaspore. Taj novac ne dolazi naglo i vidljivo kao neka velika investicija, ali konstantno, godinama, tiho utiče na tržište i mijenja pravila igre za sve ostale učesnike.

Ljudi koji žive i rade vani često imaju potpuno drugačiju perspektivu vrijednosti novca. Ono što je za prosječnog kupca u BiH granica izdržljivosti, za nekoga ko dolazi iz Njemačke, Austrije ili Švicarske može djelovati prihvatljivo, čak i povoljno. Upravo tu nastaje raskorak između lokalnih primanja i tržišnih cijena koji se s vremenom sve više produbljuje.

Kupovina bez kredita i pritisak na cijene

Jedna od ključnih razlika između lokalnih kupaca i dijaspore je način kupovine. Dok većina ljudi u BiH zavisi od kredita i bankarskih uslova, veliki broj kupovina iz dijaspore realizuje se gotovinom ili uz minimalno zaduženje. To znači brže odluke, manje pregovaranja i veća spremnost da se prihvati tražena cijena.

Takav način kupovine direktno utiče na tržište. Prodavci se navikavaju na kupce koji ne pitaju previše, ne čekaju dugo i ne zavise od odobrenja banke. Vremenom se to reflektuje na formiranje cijena, jer se tržište prilagođava onima koji mogu platiti odmah. Lokalni kupci tada često ostaju po strani, ne zato što nema nekretnina, nego zato što ne mogu pratiti tempo.

Emocionalna kupovina i drugačiji kriteriji

Još jedan faktor koji utiče na tržište je emotivni odnos dijaspore prema nekretninama u BiH. Za mnoge ljude koji godinama žive vani, kupovina stana ili kuće nije samo investicija, nego povratak korijenima, sigurnost za budućnost ili plan za penziju. U takvim situacijama racionalna investiciona računica često padne u drugi plan.

Nekretnina se kupuje jer je u blizini porodice, jer je u poznatom kraju ili zato što “uvijek može zatrebati”. Takva motivacija često vodi ka prihvatanju cijena koje su iznad lokalnog prosjeka. Tržište to registruje i polako se pomjera prema tim novim granicama, čak i kada realna kupovna moć većine stanovništva ostaje ista.

agent

Uticaj na lokalne investitore i tržišnu dinamiku

Prisustvo dijaspore na tržištu ne utiče samo na cijene, nego i na ponašanje lokalnih investitora. Kada se vidi da nekretnine mogu biti prodane brzo i po višim cijenama, raste interes za preprodaju i kratkoročne investicije. To dodatno smanjuje ponudu za one koji traže nekretninu za život, a ne kao investiciju.

U nekim sredinama se stvara situacija u kojoj se tržište praktično dijeli na dva nivoa. Jedan nivo čine nekretnine koje su dostupne lokalnim kupcima, često uz kompromis u lokaciji ili stanju, dok drugi nivo čine nekretnine koje se ciljano nude dijaspori, po cijenama koje prate njihovu kupovnu moć. Taj jaz se s vremenom povećava i postaje vidljiv čak i onima koji se tržištem ne bave profesionalno.

Dugoročne posljedice koje se tek naziru

Dugoročni uticaj dijaspore na tržište nekretnina tek počinje da se jasno vidi. S jedne strane, taj novac održava tržište aktivnim, podstiče gradnju i donosi stabilnost u periodima kada bi potražnja inače pala. S druge strane, stvara pritisak na cijene koji lokalno stanovništvo teško prati.

Za investitore, razumijevanje ovog faktora postaje ključno. Nekretnina koja je atraktivna dijaspori ima drugačiji potencijal od one koja je namijenjena isključivo lokalnom tržištu. Lokacija, pristup, blizina infrastrukture i “priča” oko nekretnine dobijaju na značaju, ponekad više nego sama kvadratura ili raspored.

Istovremeno, za one koji kupuju za vlastite potrebe, postaje važno prepoznati gdje tržište ide, a gdje se stvara privremeni balon. Ne rastu sve cijene jednako i ne reaguje svako tržište isto na novac iz dijaspore. Gradovi, naselja i čak pojedine ulice mogu imati potpuno drugačiju dinamiku.

Šta ovaj trend znači za buduće odluke

Razumijevanje uticaja dijaspore pomaže da se tržište sagleda realnije, bez pojednostavljenih objašnjenja. Cijene ne rastu samo zbog materijala ili inflacije, nego i zbog promjene strukture kupaca. Onaj ko to zanemari često pogrešno procijeni i vlastite mogućnosti i pravac u kojem se tržište kreće.

Za neke, ovo znači priliku za pametnu prodaju u pravom trenutku. Za druge, upozorenje da ne ulaze u kupovinu vođeni strahom da će sutra biti skuplje. Tržište nekretnina u BiH sve više zavisi od faktora koji nisu lokalni, i upravo zato zahtijeva hladniju glavu i dugoročnije razmišljanje nego ranije.

Ako se malo duže zadržiš na oglasima za nekretnine u BiH, primijetićeš jednu zanimljivu stvar. Isti oglasi se pojavljuju mjesecima, ponekad i godinama. Cijene djeluju realno, lokacija nije loša, fotografije su korektne, ali kupaca nema. Vlasnici često kažu da ne žele spuštati cijenu jer “nekretnina vrijedi”, dok tržište tiho pokazuje suprotno.

Ovo je tema o kojoj se rijetko govori otvoreno, jer udara direktno u očekivanja vlasnika, ali je izuzetno važna za razumijevanje tržišta i investicionog razmišljanja.

Tržišna cijena i “lična vrijednost” nisu ista stvar

Jedan od glavnih razloga zašto nekretnine dugo stoje neprodane je razlika između tržišne cijene i lične vrijednosti. Vlasnici često cijenu formiraju na osnovu emocija, uloženog truda i novca, ili uspomena vezanih za nekretninu. Kuća u kojoj se živjelo dvadeset godina, stan koji je renoviran vlastitim rukama ili zemljište koje je “uvijek bilo u porodici” ima posebnu vrijednost za vlasnika, ali tržište te emocije ne prepoznaje.

Kupac gleda drugačije. Njega zanima lokacija, stanje, potencijal i cijena u odnosu na alternative. Kada se ta dva pogleda ne poklope, nekretnina ostaje na oglasima bez obzira na to koliko vlasnik vjeruje da je cijena realna.

Oglasi koji ne prodaju, nego odbijaju

Drugi problem leži u samoj prezentaciji. Veliki broj oglasa u BiH ne prodaje nekretninu, nego je samo formalno prikazuje. Fotografije su često loše, prostorije prazne ili pretrpane, a opis sveden na par rečenica bez ikakvog konteksta. Takav oglas ne stvara interes, nego ostavlja dojam da se nešto skriva ili da se prodaja ne shvata ozbiljno.

Kupci danas imaju ogroman izbor i vrlo malo strpljenja. Ako oglas ne ostavi dobar prvi utisak, jednostavno se preskoči. Nekretnina koja je objektivno solidna može mjesecima stajati neprodana samo zato što nije pravilno predstavljena tržištu.

Pogrešno tempiranje prodaje

Vrijeme prodaje je faktor koji se često zanemaruje. Mnogi vlasnici odluče prodavati u trenutku kada im je novac potreban, a ne kada je tržište povoljno. U tim situacijama očekivanja ostanu ista, ali okolnosti se promijene. Potražnja oslabi, kupci postanu oprezniji, a cijene se stabilizuju ili stagniraju.

Nekretnina koja bi se lako prodala godinu ranije sada nailazi na tišinu. Vlasnik tada ima osjećaj da tržište “ne valja”, iako je problem često u pogrešnom trenutku izlaska na tržište. U investicionom smislu, ovo je važna lekcija jer pokazuje koliko je tajming bitan, čak i kod nekretnina koje se smatraju stabilnom imovinom.

Kupci danas razmišljaju drugačije nego prije

Tržište se promijenilo, ali mnogi vlasnici to još nisu prihvatili. Kupci danas mnogo više analiziraju, upoređuju i kalkulišu. Kreditni uslovi, troškovi renoviranja, energetska efikasnost i budući troškovi održavanja igraju mnogo veću ulogu nego ranije.

Nekretnina koja zahtijeva dodatna ulaganja, čak i ako je cijenom “korektna”, često gubi bitku protiv one koja je spremna za useljenje. Razlika u cijeni se tada ne gleda izolovano, nego u kontekstu ukupnog troška. Vlasnici koji to ne uzmu u obzir često ostaju zarobljeni u dugim procesima prodaje.

Šta investitori vide, a vlasnici često ne

Investitori gledaju nekretninu hladno. Njima nije bitno koliko je nešto plaćeno prije deset godina, nego koliko vrijedi danas i kakav potencijal ima sutra. Kada investitor vidi da se nekretnina mjesecima ne prodaje, to mu često bude signal da cijena ne prati realnost tržišta.

S druge strane, vlasnici koji nisu investiciono orijentisani često čekaju “pravog kupca”, uvjereni da će se on pojaviti ako se dovoljno dugo čeka. U nekim slučajevima se to desi, ali mnogo češće se desi da se na kraju cijena ipak spusti, samo nakon dugog gubitka vremena.

Šta dugotrajni oglasi govore o tržištu

Veliki broj dugotrajnih oglasa ne znači da tržište ne funkcioniše, nego da postoji jaz između očekivanja i stvarnosti. Nekretnine koje su realno pozicionirane i pravilno predstavljene i dalje se prodaju. One koje nisu, ostaju na margini.

Za one koji razmišljaju investiciono, ovo je važan signal. Tržište nekretnina u BiH nije nelikvidno, ali je postalo zahtjevnije. Više nije dovoljno samo imati nekretninu – važno je znati kako je pozicionirati i kada je ponuditi.

Ulaganje u nekretnine u BiH se već godinama smatra jednom od najsigurnijih investicija. Gotovo da nema porodice koja u nekom trenutku nije razmišljala o kupovini stana ili kuće kao “sigurnom ulaganju”. Razlog je jednostavan – nekretnine se doživljavaju kao nešto opipljivo, trajno i stabilno, za razliku od drugih oblika ulaganja koji djeluju apstraktno i rizično. Međutim, iako nekretnine zaista mogu biti dobra investicija, veliki broj ljudi pravi iste greške i tek kasnije shvati da je zarada bila znatno manja nego što su očekivali.

Ideja sigurne investicije i realna očekivanja

Većina ljudi ulazi u ulaganje s prilično jednostavnom računicom. Kupi se stan, izdaje se, kirija pokriva troškove i s vremenom vrijednost nekretnine raste. Na papiru to izgleda savršeno. Problem nastaje kada se ta računica sudari sa stvarnim troškovima i realnim tržišnim uslovima.

U praksi, prihod od kirije često nije čist profit. Postoje periodi kada stan stoji prazan, postoje troškovi održavanja, popravki, poreza i raznih sitnica koje se ne planiraju unaprijed. Kada se sve to sabere, godišnja zarada zna biti znatno manja nego što je prvobitno zamišljeno. Ljudi često gledaju samo mjesečnu kiriju, a rijetko preračunaju koliko zaista ostane na kraju godine.

Kupovina na pogrešnoj lokaciji iz pogrešnih razloga

Jedna od najčešćih grešaka u investiranju u nekretnine je kupovina isključivo na osnovu cijene. Jeftina nekretnina djeluje primamljivo jer ostavlja utisak da se u startu dobija više za uloženi novac. Međutim, niža cijena vrlo često znači i lošiju lokaciju, slabiju potražnju ili veće buduće troškove.

Lokacija je faktor koji dugoročno ima najveći uticaj na vrijednost nekretnine. Stan u dijelu grada koji nema stabilnu potražnju može biti teško izdavati, bez obzira na to koliko je povoljno kupljen. S druge strane, skuplja nekretnina na dobroj lokaciji često zadržava vrijednost i lakše pronalazi zakupce. Ljudi koji to shvate na vrijeme obično bolje prolaze od onih koji se vode isključivo početnom cijenom.

Troškovi koji se ne vide na početku

Ulaganje u nekretnine rijetko je jednokratni trošak. Čak i kod novijih stanova pojavljuju se dodatni izdaci, a kod starijih objekata oni su gotovo neizbježni. Adaptacije, popravke, zamjene instalacija ili jednostavno osvježavanje prostora za nove zakupce – sve su to troškovi koji direktno utiču na isplativost investicije.

Mnogi investitori početnici ne uračunavaju ove stavke u svoju računicu. Fokusiraju se na kupoprodajnu cijenu i potencijalnu kiriju, a tek kasnije shvate da su morali uložiti dodatna sredstva kako bi nekretnina uopšte bila konkurentna na tržištu. U tim situacijama, povrat investicije se produžava, a očekivana zarada se smanjuje.

Psihologija tržišta i trenutak kupovine

Još jedan faktor koji često utiče na loše investicione odluke je psihologija tržišta. Kada cijene rastu, ljudi imaju osjećaj da moraju kupiti odmah, jer će sutra biti skuplje. Taj pritisak dovodi do brzih odluka, često bez detaljne analize.

Suprotno tome, kada tržište stagnira ili cijene blago padaju, mnogi odustaju jer misle da “nije pravo vrijeme”. U stvarnosti, upravo tada se često pojavljuju najbolje prilike. Ulaganje u nekretnine zahtijeva strpljenje i hladnu glavu, ali to je nešto što većina ljudi teško uspijeva zadržati kada je u pitanju veliki novac.

Dugoročna slika koju rijetko ko gleda

Najveća greška u ulaganju u nekretnine je gledanje kratkoročnog profita. Nekretnine su dugoročna investicija, a njihova prava vrijednost se pokazuje tek nakon više godina. Ljudi koji očekuju brzu zaradu često se razočaraju, dok oni koji planiraju dugoročno imaju veće šanse da ostvare stabilan povrat.

U BiH, tržište nekretnina ima svoje specifičnosti. Nije jednako u svim gradovima, niti se razvija istim tempom. Ulaganje koje se isplati u jednom gradu može biti loša odluka u drugom. Zato je razumijevanje lokalnog tržišta ključna stvar koju mnogi zanemare.

Gdje ljudi najčešće pogriješe

Kada se sve sabere, najveći problem nije u samom ulaganju u nekretnine, nego u pogrešnim očekivanjima. Ljudi često očekuju sigurnu i brzu zaradu, a zanemaruju rizike, troškove i vrijeme koje je potrebno da se investicija isplati. Nekretnine mogu biti dobar način očuvanja i postepenog rasta kapitala, ali rijetko donose instant rezultate.

Oni koji ulažu s realnim očekivanjima, proračunatim rizicima i dugoročnim planom, obično prolaze najbolje. Oni koji se vode pričama o lakoj zaradi često shvate prekasno da tržište ne funkcioniše onako kako su zamišljali.

Legalizacija objekta je jedna od onih tema o kojima svi nešto znaju, ali rijetko ko zna dovoljno. Većina ljudi ima kuću, pomoćni objekat ili nadogradnju koja nikada nije do kraja provedena kroz papire, ali se s tim nekako živi. Problem je što se legalizacija često doživljava kao nešto komplikovano, skupo i stresno, pa se stalno odgađa uz rečenice poput “ima vremena” ili “nije sad prioritet”.

U stvarnosti, legalizacija je proces koji najčešće postane problem tek onda kada se pojavi konkretna potreba. Prodaja kuće, ostavinska rasprava, priključci, kredit ili jednostavno želja da se imovina dovede u red. Tada se shvati da ono što se godinama ignorisalo sada mora biti riješeno, često pod pritiskom i uz veće troškove nego da se sve uradilo ranije.

Kako objekti uopšte ostanu nelegalni

Veliki broj objekata u BiH građen je u vremenima kada su propisi bili drugačiji ili se jednostavno nisu striktno poštovali. Kuće su se dograđivale, spratovi nadograđivali, garaže i pomoćni objekti pravljeni bez previše razmišljanja o dokumentaciji. U tom trenutku sve je djelovalo logično – zemljište je bilo “svoje”, komšije nisu imale primjedbi i niko nije očekivao probleme.

Godinama kasnije, ti isti objekti postanu teret. U zemljišnim knjigama stanje ne odgovara stvarnosti, a svaka administrativna radnja postaje komplikovanija nego što bi trebala biti. Ljudi tada često pokušavaju izbjeći legalizaciju nadajući se da im nikada neće zatrebati, ali iskustvo pokazuje da se taj trenutak gotovo uvijek pojavi.

Strah od procedura i nepoznatih troškova

Jedan od glavnih razloga zašto ljudi odgađaju legalizaciju je strah od samog procesa. Ne zna se odakle početi, kome se obratiti i koliko će sve trajati. Pored toga, kruže razne priče o velikim kaznama, dugim rokovima i komplikovanim zahtjevima, što dodatno obeshrabruje vlasnike.

Istina je da legalizacija nije jednostavna, ali u većini slučajeva nije ni onako dramatična kako se predstavlja. Najveći problem nastaje kada se u proces uđe bez informacija ili sa pogrešnim očekivanjima. Tada svaka prepreka djeluje kao dokaz da je “bolje ništa ne dirati”, iako je upravo to ono što kasnije pravi veće probleme.

Trenutak kada odgađanje postane skupo

Legalizacija se najčešće pokrene onda kada više nema izbora. To je obično u situacijama prodaje nekretnine, gdje kupac ili banka traže čiste papire, ili prilikom ostavinske rasprave kada se imovina mora precizno definisati. Tada vrijeme postaje faktor, a ono što se moglo rješavati bez žurbe sada mora biti gotovo u određenom roku.

U tim situacijama troškovi rastu. Angažuju se stručnjaci u kratkom roku, plaćaju se dodatne takse, a svaka greška ili nepotpuna dokumentacija znači novo čekanje. Ljudi tada shvate da bi ih legalizacija koštala manje da su je započeli ranije, bez pritiska i rokova.

Nesklad između stvarnog stanja i papira

Jedan od najčešćih problema u legalizaciji je razlika između onoga što je izgrađeno i onoga što je evidentirano. Kvadratura se ne poklapa, spratovi nisu upisani, pomoćni objekti ne postoje u dokumentaciji. Taj nesklad ne mora nužno značiti da objekat ne može biti legalizovan, ali znači dodatni posao.

Svaka izmjena zahtijeva nove nacrte, usklađivanje sa propisima i često dodatne saglasnosti. Što je razlika veća, proces je složeniji. Zato se često dešava da ljudi krenu u legalizaciju uvjereni da imaju “sitnicu za riješiti”, a onda shvate da je potrebno mnogo više koraka nego što su očekivali.

Psihološki teret neriješenih papira

Osim finansijskog aspekta, nelegalni objekti nose i psihološki teret. Ljudi izbjegavaju temu, ne vole pričati o tome i stalno imaju osjećaj da nešto nije u redu. Svaka promjena zakona ili nova priča o kontrolama izaziva nelagodu, čak i ako realno nema neposredne opasnosti.

Kada se legalizacija konačno završi, većina ljudi kaže isto – da im je laknulo. Ne zbog papira samih po sebi, nego zbog osjećaja da je imovina napokon sređena i da se više ne mora razmišljati o potencijalnim problemima u budućnosti.

Zašto se legalizacija ipak isplati

Iako proces može biti dug i zahtjevan, legalizacija objekta dugoročno donosi sigurnost. Nekretnina dobija punu vrijednost, mogućnost prodaje ili nasljeđivanja bez komplikacija, kao i lakši pristup kreditima ili drugim administrativnim postupcima.

Najvažnije je shvatiti da legalizacija nije kazna za prošlost, nego rješenje za budućnost. Što se ranije krene u taj proces, to je više prostora za smireno rješavanje svih koraka, bez žurbe i dodatnih troškova.

Ako je išta obilježilo posljednjih nekoliko godina u sektoru nekretnina, onda je to potpuna nepredvidivost.
Cijene rastu i kad bi čovjek pomislio da više nemaju gdje, investitori grade i kada se čini da je tržište prezasićeno, a kupci — i pored inflacije — i dalje ulaze u kredite s nevjerovatnim optimizmom.
Ali 2025. donosi nešto novo, nešto što se već sada nazire čak i onima koji nisu duboko u industriji.

Prvi veliki zaokret: potražnja više nije u centru grada

Nekada je centar bio jedina prava adresa. Danas, kupci se naginju rubnim dijelovima, manjim opštinama, pa čak i selima u blizini većih gradova.
Razlog?
Rad na daljinu.
Ljudi žele mir, manje buke, više privatnosti i više kvadrata za iste pare.
I to mijenja cijelu sliku: investitori počinju kupovati zemljišta izvan standardnih zona i planirati projekte tamo gdje do juče niko ne bi razmišljao graditi.

Krediti poskupljuju, ali kupci ne odustaju

Na papiru, logika bi nalagala pad potražnje.
U praksi — dešava se suprotno.
Sve više kupaca prihvata duže rokove otplate i veće kamate samo da „uhvate“ stan prije nego što cijene ponovo porastu.
Ova psiho­logija straha od rasta cijena (FOMO u nekretninama) postaje jedan od faktora koji održava tržište živim.

Investitori mijenjaju taktiku

Tradicionalni pristup — kupi parcelu, napravi zgradu, prodaj sve — postaje rizičan.
Zbog toga se širi model kombinovanih projekata:
mješovite zgrade sa poslovnim lokalima, manjim stanovima za kratkoročni najam, premium jedinicama za tržište koje traži luksuz i garsonjerama za investitore.
Jedna zgrada — tri vrste prihoda.

Isto tako, sve više se gradi faza po faza, umjesto odjednom.
Testira se tržište, provjerava interes, cijene se prilagođavaju.

Najam postaje ravnopravan kupovini

Ogroman broj novih stanova kupuje se radi iznajmljivanja.
Mladi sve rjeđe kupuju — ne zato što ne žele, nego zato što im je lakše ostati fleksibilan i ne vezati se kreditno.
Ovo stvara novi trend: profesionalizaciju tržišta najma.
Bolji stanovi, uređeniji prostori, ugovori koji liče na zapadne standarde.

Investitorima ovo otvara novu nišu — stanove koji se projektuju posebno za dugoročni najam, sa naglaskom na:

  • jednostavno održavanje,
  • kvalitetne materijale,
  • minimalne troškove režija.

Luksuz rastе čak i kada sve ostalo stagnira

Paradoks tržišta:
– mali stanovi stagniraju,
– prosječni stanovi mijenjaju se minimalno,
– ali luksuz — raste.

Kupci s višim primanjima ne prate isti ritam kao ostatak tržišta.
Njih ne dotiču kamate, ne zanima ih inflacija; traže kvalitet, lokaciju i prestiž.
Zbog toga se luksuzne zgrade, penthausi i premium projekti prodaju brže nego ikada.
To investitori vrlo dobro znaju — i zato elite zgrade niču i tamo gdje ih ranije nismo očekivali.

Šta 2025. vjerovatno donosi?

Ne očekuje se pad cijena.
Blaga stabilizacija — moguće.
Rast u određenim segmentima — gotovo sigurno.

Najbrže će rasti:
• stanovi izvan centra, ali dobro povezani
• pametni stanovi s niskim režijama
• luksuzni segment
• kvalitetne novogradnje s energetskom efikasnošću
• male jedinice (garsonjere) kao investicijski proizvod

Najsporije će se prodavati:
• stanovi bez parkinga
• starogradnje loše izolacije
• objekti bez lifta
• stanovi s lošim rasporedom soba
• neuređeni stanovi koji zahtijevaju velika ulaganja

Kupci se informišu više nego ikad

Ljudi provode mjesece na internetu prije nego što odu na prvi sastanak s agentom.
Detaljno prate planove zgrada, komentare investitora, recenzije stanara i forum rasprave.
Tržište postaje transparentnije i investitori koji prave propuste danas ne mogu sakriti loš kvalitet kao nekad.

Prilikom kupovine nekretnine putem stambenog kredita, mnogi kupci očekuju da će banka prvenstveno gledati njihovu kreditnu sposobnost. Ipak, jednako važan faktor u procesu odobravanja kredita je i sama nekretnina. Budući da nekretnina služi kao sredstvo osiguranja, banke detaljno analiziraju njezin pravni i tržišni status prije nego što donesu odluku.

Vlasništvo i pravna čistoća nekretnine

Jedan od prvih koraka banke je provjera zemljišnoknjižnog stanja. Banka mora biti sigurna da je vlasništvo uredno upisano i da na nekretnini nema tereta poput hipoteka, zabilježbi sporova ili prava trećih osoba. Bilo kakve nepravilnosti ili nedoumice u vlasničkoj dokumentaciji mogu biti razlog za odbijanje zahtjeva ili dodatne zahtjeve prema kupcu.

Uporabna dozvola kao dokaz zakonite gradnje

Uporabna dozvola potvrđuje da je objekt izgrađen i upotrebljavan u skladu sa zakonima i propisima. Banke vrlo rijetko prihvaćaju nekretnine koje nemaju urednu uporabnu dozvolu jer takve nekretnine nose pravne rizike i otežavaju potencijalnu prodaju u slučaju naplate duga. Nedostatak ovog dokumenta često znači dodatne komplikacije za kupca, pa čak i odbijanje kredita.

Procjena tržišne vrijednosti nekretnine

Procjenitelji koje angažira banka izrađuju detaljan elaborat o tržišnoj vrijednosti nekretnine. Ova procjena ima ključnu ulogu jer banka na osnovu nje određuje maksimalni iznos kredita koji može odobriti. Ako procijenjena vrijednost bude niža od kupoprodajne cijene, razliku mora pokriti kupac iz vlastitih sredstava. Precizna procjena također pomaže banci da procijeni rizik koji preuzima.

Lokacija, stanje i održavanje objekta

Nekretnine smještene u razvijenim urbanim područjima, u blizini osnovne infrastrukture i sadržaja poput škola, bolnica i javnog prevoza, imaju veću tržišnu vrijednost. Banke preferiraju takve lokacije jer osiguravaju bržu i lakšu prodaju u slučaju potrebe. Uz lokaciju, značajan faktor je i tehničko stanje nekretnine. Očuvani objekti s kvalitetnim materijalima i redovnim održavanjem imaju prednost prilikom odobravanja kredita.

Status zemljišta i urbanistički uvjeti

Kod kupovine kuće sa zemljištem, banka će dodatno provjeriti urbanistički status parcele. Građevinsko zemljište, pravilno upisano u zemljišne knjige, predstavlja prihvatljivo sredstvo osiguranja. S druge strane, poljoprivredno zemljište koje nije prenamijenjeno za gradnju nosi veći rizik i najčešće nije prihvatljivo za hipoteku.

Dodatni faktori koji mogu utjecati na odluku banke

Neke banke provjeravaju i dodatne parametre rizika kao što su seizmička zona, rizik od poplava ili eventualne regulative koje mogu ograničiti upotrebu nekretnine. Ukoliko postoji sumnja da nekretnina može izgubiti vrijednost ili postati teško prodajna, banka će biti opreznija prilikom odlučivanja.

Zaključak

Prilikom kupovine nekretnine putem kredita, važno je razumjeti da banka ocjenjuje i vas kao klijenta i nekretninu kao sredstvo osiguranja. Kvalitetna i pravno uredna nekretnina ne samo da povećava šanse za odobravanje kredita, nego i štiti vašu investiciju na duži rok. Priprema kompletne dokumentacije i savjetovanje s iskusnim stručnjacima može znatno olakšati cijeli proces kupovine.