U posljednjih nekoliko godina, kupovina stana s ciljem izdavanja postala je popularan oblik investiranja, naročito u gradovima poput Sarajeva, Banjaluke i Tuzle. Iako se na prvi pogled čini kao siguran i pasivan izvor prihoda, iza cijelog procesa stoji više faktora koje treba uzeti u obzir — od cijene kvadrata i lokacije, do poreza, troškova održavanja i zakonskih regulativa. U ovom tekstu analiziramo realne koristi, rizike i trenutke kada ova investicija ima najviše smisla.
Kolika je potencijalna zarada od izdavanja stana?
Povrat investicije zavisi od više faktora, ali najviše od toga gdje se stan nalazi i da li je opremljen. U Sarajevu, recimo, jednosoban stan u naseljima poput Grbavice ili Dolac Malte može da se iznajmi za 500–800 KM mjesečno, dok trosoban stan u Novom Sarajevu ide i do 1300 KM.
Brza računica: ako kupiš stan za 150.000 KM i iznajmljuješ ga za 800 KM mjesečno, godišnje zaradiš 9600 KM. Bez odbitaka, povrat bi bio za oko 15 godina, ali uz realne troškove (porez, održavanje, prazni mjeseci), taj period je često 18–22 godine.
Lokacija kao ključni faktor
Lokacija je daleko najvažniji element u planiranju ulaganja u nekretnine. Stan u centru grada, blizu fakulteta ili poslovnih zona ima veću potražnju i stabilniju cijenu najma. Stanovi u blizini tramvajskih i autobuskih linija, bolnica i tržnih centara generalno imaju niži rizik da ostanu prazni.
Namještanje i oprema: treba li uložiti više?
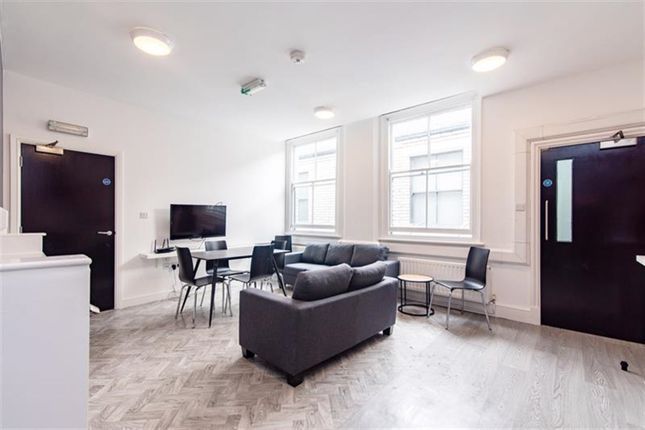
Moderno namješten stan, s brzom internet konekcijom, funkcionalnom kuhinjom i udobnim ležajem, mnogo se lakše izdaje i donosi višu cijenu. Kupovina stanova koji su već kompletno opremljeni može biti skuplja, ali često se isplati kroz veći mjesečni najam i brže pronalaženje podstanara.
Dugoročno vs. kratkoročno iznajmljivanje
Dugoročni najam (na godinu dana i više) donosi stabilan prihod, ali uz sporiji povrat investicije. S druge strane, kratkoročni najam putem platformi poput Airbnb-a može donijeti dvostruko više prihoda mjesečno — ali zahtijeva i više angažmana, čišćenja, komunikacije s gostima i praćenja sezonalnosti.
U Sarajevu, tokom turističke sezone, garsonjera na Airbnb-u može donijeti i do 80 KM dnevno, dok je van sezone ta cifra upola manja.
Rizici: šta ako stan stoji prazan?
Iznajmljivanje nije bez rizika. Stan može mjesecima stajati prazan, naročito ako lokacija nije atraktivna ili cijena nije prilagođena tržištu. Uz to, loši stanari mogu ostaviti štetu, kasniti s plaćanjem ili narušavati komšijski red.
Zbog toga je preporučljivo imati rezervni fond i birati stanare pažljivo. Takođe, mnogi vlasnici potpisuju detaljne ugovore o najmu, gdje su precizirani svi uslovi, obaveze i kazne za kršenje ugovora.
Troškovi koje investitori često zaborave
Prilikom računanja isplativosti, ne zaboravi na:
- godišnji porez na nekretninu
- troškove održavanja zgrade (zajednički računi)
- amortizaciju namještaja i bijele tehnike
- troškove popravki i osiguranja
U prosjeku, ovi izdaci pojedu 10–20% godišnjeg prihoda od izdavanja, što značajno utiče na stvarni povrat investicije.
Kada je pravi trenutak za kupovinu?
Pravi trenutak zavisi od tržišta i tvoje finansijske stabilnosti. Kada cijene stagniraju ili blago padaju, a kamata na kredite je niska – to može biti idealna prilika. Takođe, ako se na tržištu pojavi stan koji ima potencijal za višu cijenu najma (npr. blizu novog univerziteta ili poslovne zone), isplati se brzo reagovati.
Više korisnih informacija o pripremi za kupovinu pročitaj u članku kako prepoznati kvalitetatn stan..
Investicija koja nije samo brojka
Osim finansijskog aspekta, posjedovanje stana pruža osjećaj sigurnosti. I u slučaju da prestaneš izdavati, stan ostaje tvoj, možeš ga koristiti lično, prodati ili prenijeti na nasljednike. Nekretnine su i dalje jedan od najstabilnijih oblika čuvanja vrijednosti u regiji, posebno u vremenu inflacije.
Stabilan put do bogatstva – naše krajnje mišljenje
Kupovina stana radi izdavanja nije brz put do bogatstva, ali jeste stabilna i dugoročna strategija ako se pametno odradi. Ključ je u lokaciji, realnom planiranju troškova i opremljenosti stana. Ako se sve kockice poslože, stan može donositi pasivan prihod, biti osiguranje za penziju ili čak osnova za budući stambeni portfolio.
Ako razmatraš ovu opciju, razmisli o savjetovanju s finansijskim stručnjakom i provjeri stanje tržišta kako bi donio ispravnu odluku u pravom trenutku.